Omaisuus.net Tunnettujen suomalaisten omaisuudet, sijoittaminen ja raha
Omaisuus selkokielellä: mitä varallisuuteen kuuluu ja miten sen arvo muodostuu?
Omaisuus ei tarkoita vain pankkitilin saldoa, vaan kaikkea henkilön, yrityksen tai yhteisön omistamaa taloudellisesti arvokasta omaisuutta. Omaisuuden, velkojen, nettovarallisuuden ja omistusoikeuden erottaminen toisistaan auttaa omaisuuden arvioinnissa Suomessa. Samoja periaatteita käytetään sekä julkisuuden henkilöiden varallisuuden että oman talouden arvioinnissa.
Omaisuus tarkoittaa kaikkea omistamaasi arvokasta – ei vain rahaa
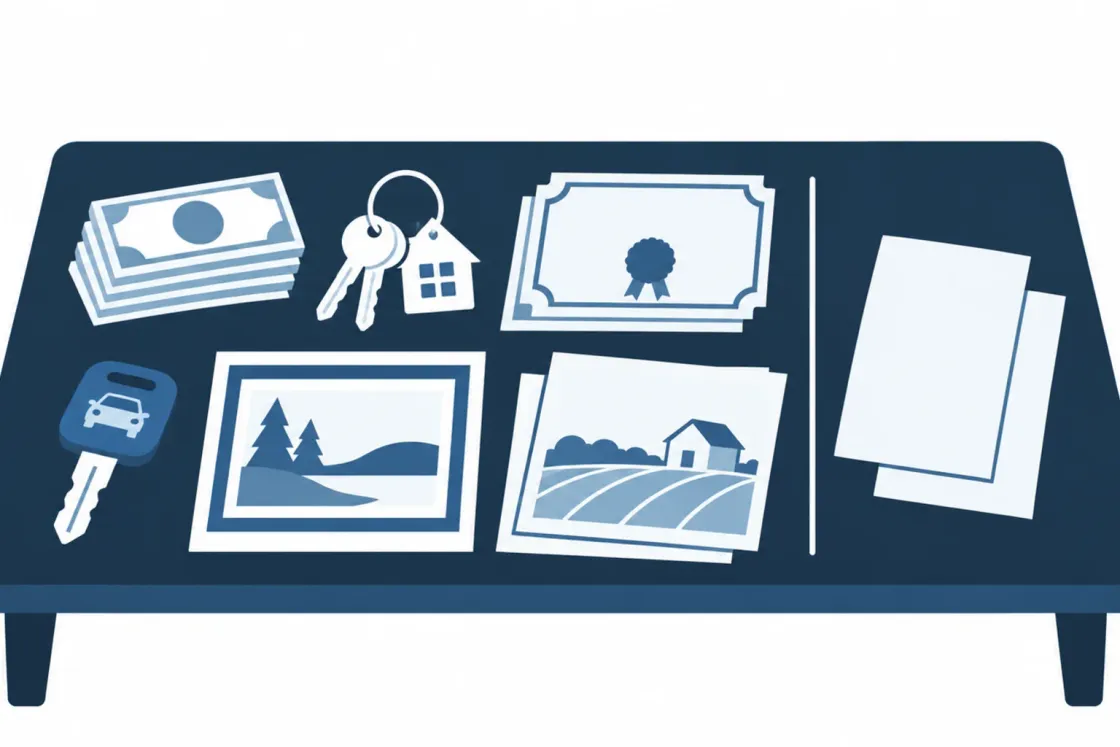
Omaisuudella tarkoitetaan henkilön, yrityksen tai muun yhteisön omistamia varoja, esineitä ja varallisuusoikeuksia. Siihen voivat kuulua esimerkiksi käteinen raha, pankkitilisäästöt, osakkeet, sijoitusrahastot, ajoneuvot, asunto-osakkeet, kiinteistöt, taide-esineet ja saamisoikeudet. Myös oikeus saada rahaa toiselta osapuolelta voi siis olla omaisuutta, vaikka sitä ei olisi vielä maksettu.
Varallisuus on yleiskielinen sana omaisuuden kokonaisuudelle. Kokonaisvarallisuudella tarkoitetaan yleensä kaikkien omaisuuserien yhteenlaskettua arvoa ennen velkojen vähentämistä. Netto-omaisuus eli nettovarallisuus saadaan, kun kokonaisvarallisuudesta vähennetään lainat ja muut velat:
- kokonaisvarallisuus = omistettujen varojen yhteenlaskettu arvo
- netto-omaisuus = kokonaisvarallisuus – velat
Esimerkiksi 300 000 euron asunto ja 20 000 euron säästöt muodostavat 320 000 euron kokonaisvarallisuuden. Jos asuntoon liittyy 220 000 euron laina, netto-omaisuus on laskennallisesti 100 000 euroa.
Omistusoikeus antaa omistajalle oikeuden määrätä omaisuudesta lain rajoissa. Omaisuus voi karttua säästämällä, sijoittamalla, ostamalla asunnon, saamalla lahjan tai perimällä. On kuitenkin tärkeää erottaa toisistaan omistaminen ja käytettävissä oleva raha: asunto tai yritysomistus voi olla arvokas, mutta sitä ei välttämättä voi muuttaa rahaksi nopeasti tai ilman kustannuksia.
Sana omaisuus voi tarkoittaa yksityishenkilön varoja, yrityksen liiketoimintaan kuuluvia eriä tai kuolinpesän vainajalta jäänyttä kokonaisuutta. Siksi asiayhteys ratkaisee, puhutaanko esimerkiksi henkilökohtaisesta nettovarallisuudesta, yrityksen taseesta vai kuolinpesän varoista ja veloista.
Kiinteä, irtain ja aineeton omaisuus eroavat myös verotuksessa
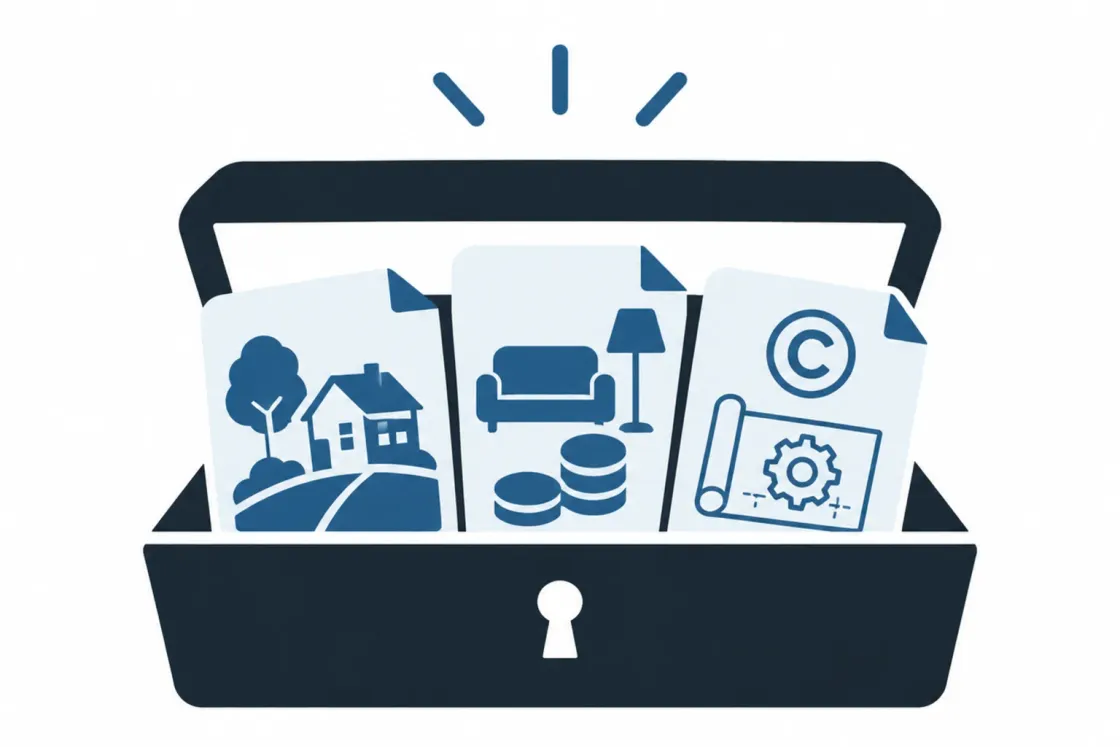
Omaisuuden laji vaikuttaa siihen, miten sitä omistetaan, myydään, suojataan, arvostetaan ja verotetaan. Kiinteään omaisuuteen kuuluvat kiinteistöt, maa-alueet, vesialueet ja niillä sijaitsevat rakennukset. Kiinteän omaisuuden kaupassa ja luovutuksessa on noudatettava lakisääteisiä muotosääntöjä, kuten kirjallista kauppakirjaa. Kiinteistön hankintaan voi liittyä varainsiirtovero, ja omistamisesta voi seurata esimerkiksi kiinteistöveroa.
Irtain omaisuus tarkoittaa muuta omaisuutta kuin kiinteää omaisuutta. Esimerkkejä ovat rahavarat, osakkeet, ajoneuvot, taide-esineet, saamisoikeudet ja asunto-osakkeet. Asunto-osake ei siis ole kiinteistö, vaan osake, joka tuottaa hallintaoikeuden yhtiöjärjestyksessä määriteltyyn huoneistoon. Sen myyntiin ja verotukseen sovelletaan eri sääntöjä kuin suoraan omistetun kiinteistön luovutukseen.
Omaisuus voidaan jakaa myös aineelliseen ja aineettomaan omaisuuteen:
- Aineellinen omaisuus on fyysisesti olemassa oleva asia, kuten asunto, auto tai taideteos.
- Aineeton omaisuus perustuu oikeuteen tai muuhun taloudelliseen arvoon, kuten tekijänoikeuteen, tavaramerkkiin tai patenttiin.
Aineettoman omaisuuden verotus riippuu esimerkiksi siitä, syntyykö tuloa käyttöoikeuden luovuttamisesta, myynnistä vai yritystoiminnasta. Siksi tekijänoikeus tai patentti ei ole verotuksessa automaattisesti samanlainen asia kuin pankkitilillä oleva raha.
Yrityksen yhteydessä puhutaan lisäksi vaihto-omaisuudesta. Se on myytäväksi tai tuotannossa käytettäväksi hankittua omaisuutta, kuten kaupan varastossa olevia tuotteita tai valmistukseen tarkoitettuja materiaaleja. Se eroaa koneista ja toimitiloista, joita käytetään liiketoiminnan harjoittamiseen pidempään. Vaihto-omaisuuden arvo vaikuttaa yrityksen tuloksen ja verotettavan tulon laskentaan.
Omaisuusluettelo auttaa kokoamaan omistetut omaisuuserät ja niiden arvot yhteen. Sitä voidaan tarvita esimerkiksi talouden suunnittelussa, osituksessa tai perunkirjoituksessa. Luettelossa kannattaa erottaa omaisuuserä, omistaja, omistusosuus, arvioitu arvo, siihen liittyvä velka ja mahdollinen verovaikutus. Verotuksessa käytettävä arvo voi poiketa todennäköisestä myyntihinnasta.
Näin omaisuuden arvoa arvioidaan ilman että luku johtaa harhaan
Omaisuuden arvo tarkoittaa yleensä rahamäärää, jolla omaisuuserä voitaisiin myydä tai jota käytetään tiettyä laskelmaa varten. Arvo ei ole aina sama eri tarkoituksissa. Myyntihinta, vakuusarvo, verotuksessa käytettävä arvo ja osituksessa tarvittava arvo voivat perustua erilaisiin sääntöihin ja oletuksiin.
Asunnon realistiseen arvioon vaikuttavat esimerkiksi sijainti, koko, kunto, taloyhtiön talous ja toteutuneet vertailukaupat. Pyyntihinta ei yksin kerro, millä hinnalla asunto todella menisi kaupaksi. Osakkeiden ja rahastojen arvo puolestaan muuttuu markkinahintojen mukana. Yritysomistuksen arvo voi perustua pörssikurssiin, yhtiön taloudelliseen tilanteeseen tai arvioon siitä, millä hinnalla yritys voitaisiin myydä.
Velat eivät pienennä omistettujen varojen bruttomäärää, mutta ne pienentävät nettovarallisuutta. Tämä ero on olennainen, kun vertaillaan esimerkiksi henkilöitä, joilla on samanarvoinen asunto mutta erisuuruinen asuntolaina. Lisäksi omaisuus ei välttämättä ole nopeasti käytettävissä olevaa rahaa: asunto, listaamaton yritysomistus ja taide voivat vaatia aikaa myyntiin ja niiden realisointiin voi liittyä kustannuksia.
Julkisuuden henkilön omaisuusarvio voi sisältää asuntoja, sijoituksia, yritysomistuksia, tekijänoikeustuloihin liittyviä oikeuksia ja muuta omaisuutta. Arvio ei kuitenkaan yleensä ole virallinen saldo. Omaisuusarvion täsmällisyys riippuu omistusten ja velkojen määrästä sekä niiden arvostuksesta. Julkisuudessa esitetty nettovarallisuus on laskelma, ei varma tieto henkilön pankkitilin saldosta.
Omaisuuden arvo voi muuttua, vaikka omistaja ei osta tai myy mitään. Asuntojen hintojen, osakekurssien ja yrityksen taloudellisen tilanteen muutokset vaikuttavat kokonaisuuteen jatkuvasti.
Omaisuus.netissä on käyty läpi monen tunnetun suomalaisen ja ulkomaisen vaikuttajan varallisuutta. Liike-elämästä mukana ovat esimerkiksi Jorma Lillbackan omaisuus, Jethro Rostedtin omaisuus, Henry Aflechtin omaisuus, Toivo Sukarin omaisuus, Antti Herlinin omaisuus, Björn Wahlroosin omaisuus, Jari Sarasvuon omaisuus, Harri Pajarin omaisuus, Sami Salmenkiven omaisuus, Essi Launimon omaisuus ja Elon Muskin omaisuus. Urheilusta ja viihteestä löytyvät Teemu Selänteen omaisuus, Kimi Räikkösen omaisuus, Esa Tikkasen omaisuus, Kalle Palanderin omaisuus, Hjallis Harkimon omaisuus, Renny Harlinin omaisuus sekä se, miten Jari Litmanen tienasi jalkapallourallaan ja sen jälkeen. Jokaisessa jutussa luvut ovat arvioita, jotka perustuvat julkisiin tietoihin.
Suomalaisten varallisuus on usein kiinni kodissa ja sijoituksissa
Suomalaisessa kotitaloudessa oma asunto on monelle elämän suurin yksittäinen omaisuuserä. Vuonna 2019 oma asunto muodosti 48 prosenttia suomalaisten kokonaisvaroista. Luku havainnollistaa, miksi asunto vaikuttaa voimakkaasti kotitalouden varallisuuteen, mutta se ei kerro jokaisen perheen tilanteesta.
Omistusasuminen voi kartuttaa varallisuutta lainanlyhennysten kautta. Asuntoon liittyvät kuitenkin myös korot, vastikkeet, ylläpitokulut, verot ja arvon laskun riski. Asunnon markkina-arvo on omaisuutta, mutta koti ei ole yhtä likvidi kuin pankkitilillä oleva raha tai helposti myytävä sijoitus. Lisäksi asuntoon sitoutunutta pääomaa ei yleensä voi käyttää ilman myyntiä tai uuden lainan ottamista.
Vuokralla asuminen vapauttaa asunnon omistamiseen liittyvästä velasta, ylläpidosta ja arvonmuutoksen riskistä. Toisaalta vuokra ei kartuta vuokralaisen omistamaa pääomaa asuntoon. Ratkaisu riippuu elämäntilanteesta, tuloista, asumisen kestosta ja siitä, kuinka paljon joustavuutta kotitalous tarvitsee.
Sijoittamisessa on hyödyllistä erottaa toisistaan käyttöön tarkoitettu omaisuus, pitkäaikaiset sijoitukset, käteisvarat ja velat. Sijoitusten hajauttaminen eri omaisuuslajeihin voi vähentää yksittäisen sijoituksen vaikutusta kokonaisuuteen, vaikka se ei poista markkinoiden laskun riskiä.
Omaisuuden kartuttaminen ei tarkoita vain arvonnousun tavoittelua. Myös riittävä rahapuskuri, velkojen hallinta ja suunnitelmallinen säästäminen ovat varallisuuden rakentamista.
Suurin osa suomalaisten varallisuudesta kertyy palkasta. Siksi oman ansiotason vertailu kannattaa: ajantasaisia tietoja löytyy osoitteesta palkkafakta.com, ja Suomen kuumimmista ja parhaiten palkatuista ammateista vuonna 2026 voi lukea sivustolla keskipalkkasuomessa.com. Esimerkiksi varhaiskasvatuksen opettajan palkka näyttää, miten koulutus ja ala vaikuttavat tuloihin. Rikkaaksi tuleminen vaatii yleensä töitä, joten parempaan työpaikkaan kannattaa valmistautua työhaastattelukysymysten avulla.
Sijoittajalle ajankohtaisia aiheita ovat esimerkiksi suomalaiset osinko-osakkeet ja syksyn osinkokalenteri, Netflixin tulos ja osakekurssi, raaka-aineisiin, kuten kupariin ja uraaniin, sijoittaminen sekä Pasi Kuoppamäen varoitus Suomen taloudesta.
Säästäminen alkaa usein arjesta. Kotona tehty ruoka on edullisempaa kuin ulkona syöminen, ja ideoita siihen, mitä tänään syötäisiin, löytyy helposti. Kaikki ajanviete ei myöskään maksa mitään: kaikki sanat Ratkojat-peliin löytyvät verkosta, ja moni lukee päivän ennusteensa sivustolta horoskooppini.net.
Rahapelit eivät ole keino kerryttää omaisuutta
Moni haaveilee isosta voitosta, mutta rahapeleissä talon etu tekee pelaamisesta pitkällä aikavälillä tappiollista. On silti kiinnostavaa tietää, voiko kasinoilla tehdä omaisuuden ja miten kasinomiljonäärit ovat tehneet omaisuutensa. Suurin osa alan miljonääreistä on tienannut rahansa omistamalla tai myymällä pelialan yrityksiä, ei pelaamalla. Pokerissa taito vaikuttaa enemmän, ja nämä pelaajat tekivät miljoonansa kasinopeleissä. Myös suurimmat suomalaiset kasinovoittajat ovat poikkeuksia, eivät sääntö.
Pelaajan kannattaa ymmärtää, voiko rahapelaamisessa voittaa taidolla ja miten kolikkopelien volatiliteetti ja RTP vaikuttavat odotettuun tulokseen. Verotus kuuluu samaan kokonaisuuteen: useimmat suomalaiset pelaajat suosivat verovapaat kasinot pelatessaan nettikasinoilla. Bonusehdoissa tärkeintä on lukea kierrätysvaatimukset, joita käsittelee juttu kasinobonukset täyskäyttöön. Lisäksi olemme kirjoittaneet suosituimmista maksutavoista suomalaisilla nettikasinoilla, 5G:n roolista nettikasinopelien pyörittämisessä ja siitä, miten pelillistäminen muuttaa Suomen rahapelimarkkinoita. Rahapelien kuuluu olla viihdettä, ei sijoitusmuoto.
Avioliitto, avoliitto, ero ja kuolema muuttavat sitä, miten omaisuutta käsitellään
Avioliitto ei itsessään muuta puolisoiden omistussuhteita. Lähtökohtana on omaisuuden erillisyys: kumpikin omistaa sen, minkä on itse hankkinut tai saanut. Aviopuolisoilla voi kuitenkin olla avio-oikeus toistensa omaisuuteen. Se voi johtaa omaisuuden tasaamiseen, kun avioliitto päättyy avioeroon tai kuolemaan, ellei avio-oikeutta ole rajattu avioehdolla.
Avioeron yhteydessä puolisoiden omaisuuden jakoa kutsutaan ositukseksi. Siinä selvitetään puolisoiden varat ja velat erikseen ja laaditaan tarvittava omaisuusluettelo. Jos avioehto sulkee avio-oikeuden kokonaan pois, tehdään osituksen sijaan omaisuuden erottelu. Puolisot voivat tehdä kirjallisen ositussopimuksen ja pyytää kaksi esteetöntä henkilöä todistamaan sen oikeaksi. Jos sopimukseen ei päästä, käräjäoikeudelta voidaan hakea pesänjakajan määräämistä.
Avoliiton päättyessä lähtökohtana on, että kumpikin pitää oman omaisuutensa ja velkansa. Yhteinen omaisuus jaetaan yhteisomistuksen perusteella. Avoliittolaki voi tulla sovellettavaksi, jos avoliitto on jatkunut vähintään viisi vuotta tai avopuolisoilla on tai on ollut yhteinen tai yhteisessä huollossa ollut lapsi. Tietyissä tilanteissa avopuolisolla voi olla oikeus hyvitykseen, jos hän on merkittävästi auttanut toista kartuttamaan omaisuuttaan.
Kuolemantapauksessa vainajan varat ja velat selvitetään kuolinpesässä. Perunkirjoituksessa laaditaan luettelo vainajan omaisuudesta ja veloista, minkä jälkeen perintöön liittyvät oikeudet ja mahdollinen jako voidaan selvittää. Omaisuuden hallintaan, myyntiin, siirtoon ja perintöön voi liittyä esimerkiksi varainsiirto-, kiinteistö-, lahja- tai perintöveroa.
Yhteinen käyttö ei automaattisesti tarkoita yhteistä omistusta. Puolisoiden kannattaa pystyä osoittamaan omistus ja omistusosuudet esimerkiksi kauppakirjoilla, lahjakirjoilla, perukirjoilla ja muilla asiakirjoilla. Omistus ja jako-oikeus ovat toisistaan erillisiä asioita myös erossa, kuolinpesässä ja yritysomistukseen liittyvissä tilanteissa.
Lisää oppaita
-
 Suurimmat suomalaiset kasinovoittajat Nettikasinoiden sloteista on vuosien saatossa voitettu lukuisia useiden miljoonien arvoisia potteja. Tämän ovat mahdollistaneet progressiiviset… Lue
-
 Näin Jari Litmanen tienasi jalkapallourallaan ja sen jälkeen Suomen kaikkien aikojen menestynein ja paras jalkapalloilija Jari Litmanen teki upean uran Euroopan huippusarjoissa, edustaen… Lue
-
 Jorma Lillbacka omaisuus Jorma Lillbacka omaisuus on arviolta noin 200 miljoonaa euroa. Lue täältä tarkempaa lisäinfoa siitä, mistä tuo omaisuus tarkalleen ottaen koostuu! Lue
-
 Elon Musk omaisuus Elon Musk omaisuus on tällä hetkellä arvioiden mukaan peräti yli 300 miljardia dollaria. Lue tarkemmin täältä, mitä kaikkea tuo omaisuus pitää sisällään! Lue
-
 Jethro Rostedt omaisuus Jethro Rostedt omaisuus on todella pahasti pakkasen puolella johtuen useista veloista ja pitkästä ulosottorekisteristä. Lue lisää täältä! Lue
-
 5 suosituinta maksutapaa suomalaisilla nettikasinoilla Mitkä ovat 5 suosituinta maksutapaa suomalaisilla nettikasinoilla? Lue täältä opas ja löydä top 5 maksutavat suomalaisille kasinopelaajille. Lue
-
 5G:n rooli seuraavan sukupolven nettikasinopelien pyörittämisessä Nettikasinoala on kokenut nopeaa kasvua viime vuosikymmeninä ja teknologia on ollut tuon kehityksen keskiössä. Yksi… Lue
-
 Kuinka gamification muuttaa Suomen rahapelimarkkinoita Rahapeliala Suomessa on ollut aina tunnettu tehokkuuden ja yksinkertaisuuden rakastamisesta. ”Pikakasinoiden,” eli rekisteröitymisvapaiden kasinoiden suosio… Lue
-
 Pasi Kuoppamäki varoittaa Suomen taloudesta – henkilöstöalan romahdus paljastaa kasvun esteet ja riskit kotitalouksille Kun entinen Danske Bankin pääekonomisti Pasi Kuoppamäki puhuu, yleensä kannattaa kuunnella. Tällä kertaa hänen huomionsa… Lue
-
 Suomalaiset osinko osakkeet 2025 syksyn parhaat mahdollisuudet sijoittajalle Monelle suomalaiselle sijoittajalle kevät ja niin sanottu “osinkokevät” ovat vuoden kohokohtia. Yhtiökokoukset järjestetään, päätökset tehdään… Lue
-
 Miten kolikkopelien volatiliteetti ja RTP vaikuttavat pitkän aikavälin pelistrategiaan? Kun pelaaja tutkii nettikasino-tarjontaa, on kaksi teknistä termiä, jotka kannattaa ymmärtää: RTP eli palautusprosentti ja… Lue
-
 Kupari, uraani ja kahvi ovat sijoittajan kuuma kolmikko – Jarmo Frimanin raaka-ainevinkit vuodelle 2025 Sijoittaja Jarmo Friman pitää katseensa tiukasti raaka-aineiden maailmassa, ja hänen mukaansa juuri nyt markkinoilla on… Lue
Omaisuutta koskevat yleiset kysymykset
Mitä omaisuus tarkoittaa?
Omaisuus tarkoittaa henkilön, yrityksen tai yhteisön omistamia varoja, esineitä ja varallisuusoikeuksia. Siihen voi kuulua esimerkiksi rahaa, sijoituksia, asuntoja, ajoneuvoja, taidetta ja saamisoikeuksia.
Onko avioliitossa kaikki omaisuus yhteistä?
Ei. Avioliitto ei itsessään muuta omistajaa, vaan lähtökohtana on puolisoiden omaisuuden erillisyys. Avio-oikeus voi kuitenkin vaikuttaa omaisuuden tasaamiseen avioliiton päättyessä.
Miten omaisuus jaetaan avioerossa?
Avioerossa tehdään yleensä ositus, jossa puolisoiden varat ja velat selvitetään. Jos avioehto poistaa avio-oikeuden, tehdään osituksen sijaan omaisuuden erottelu.
Miten omaisuus arvostetaan osituksessa?
Osituksessa omaisuuden arvo riippuu siitä, mitä laskelmaa varten sitä tarvitaan, eikä se ole aina sama kuin todennäköinen myyntihinta. Asunnon arvioinnissa voidaan huomioida esimerkiksi sijainti, koko, kunto, taloyhtiön talous ja toteutuneet vertailukaupat.
Mitä vaihto-omaisuus tarkoittaa?
Vaihto-omaisuus on yrityksen myytäväksi tai tuotannossa käytettäväksi hankkimaa omaisuutta. Esimerkkejä ovat myymälän tuotteet ja valmistukseen tarkoitetut materiaalit.
Miten omaisuus jaetaan, jos puoliso kuolee?
Ensin vainajan varat ja velat selvitetään kuolinpesässä ja perunkirjoituksessa. Sen jälkeen perintöön liittyvät oikeudet ja mahdollinen jako voidaan selvittää.
Miten julkisuuden henkilön omaisuus arvioidaan?
Omaisuusarvio muodostuu esimerkiksi asuntojen, sijoitusten ja yritysomistusten arvosta, josta vähennetään velat. Omaisuusarvio on laskelma, ei varma tieto pankkitilin saldosta.
Mitä eroa on omaisuudella, varallisuudella ja nettovarallisuudella?
Omaisuus tarkoittaa yksittäisiä varoja tai oikeuksia. Varallisuus on omaisuuden kokonaisuutta kuvaava yleiskielinen sana. Nettovarallisuus saadaan, kun omaisuuden kokonaisarvosta vähennetään velat.
Kun arvioit omaisuutta, aloita erottelemalla omistetut varat, niiden realistiset arvot ja velat toisistaan. Tarkastele lisäksi, kuinka nopeasti omaisuuserän voisi muuttaa rahaksi ja kuka sen oikeudellisesti omistaa. Näin saat julkisuuden henkilöiden varallisuusarvioista ja omasta taloudestasi huomattavasti luotettavamman kokonaiskuvan; varmista ennen toimimista tiedot, jotka voivat muuttua.
Toimitusryhmä
Sivun takana olevat tekijät.
Tämän sivun kirjoittamisesta, tarkistamisesta ja julkaisemisesta vastaavat henkilöt ja organisaatio.
-
 Alex Kinnunen Toimittaja Alex Kinnunen kirjoittaa tunnettujen henkilöiden omaisuudesta, tuloista ja sijoituksista. Luvut perustuvat julkisiin verotietoihin, yhtiöiden tilinpäätöksiin ja uutislähteisiin.
-
 Omaisuus.net